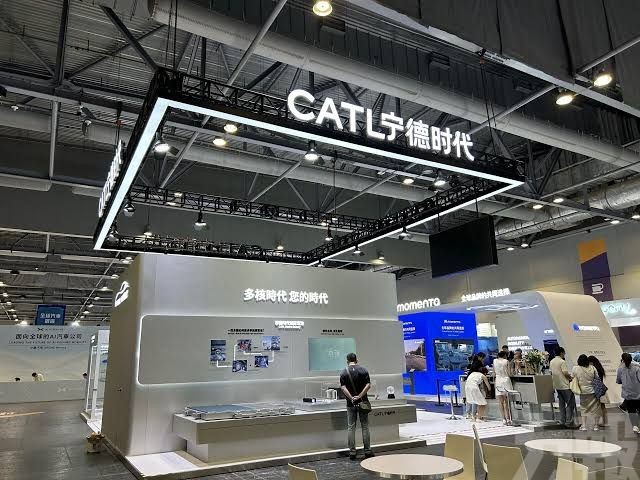
寧德時代公布第3季純利按年增加14.54%,但按季下跌5.77%,低於市場部分預期;業績公布後,港股股價一度下跌逾10%。公司收入仍錄得較快增長,惟毛利率連續兩季回落,加上電池消費稅恢復徵收、出口退稅調整及行業競爭加劇,令市場重新評估銷量增長能否轉化為盈利改善。
寧德時代第3季歸屬股東淨利潤為212.5億元人民幣,按年升14.54%,較第2季則減少5.77%;收入達1,652.2億元,按年增長58.58%,按季增加11.8%。收入增幅明顯高於利潤增幅,顯示成本和產品組合對盈利的影響增加。公司第3季毛利率為20.69%,已連續兩季下滑,市場因而關注原材料、製造費用及價格競爭的變化。
稅費調整是本季新增的成本因素之一。中國自9月1日起對鋰電池恢復徵收2%消費稅,並計劃於2027年9月1日起提高至4%。電池出口退稅率亦由9%下調至6%,並安排於2027年1月1日起取消。稅費對企業的實際影響,取決於產品類別、出口比例、合約安排及能否把成本轉嫁予客戶;公司表示正與客戶協商成本分擔。
業績增長亦面對競爭因素。電池企業擴產後,市場供應增加,車廠在採購議價及供應商選擇上有更多空間。中國汽車銷售節奏、車型結構和電池技術路線都會影響供應商的出貨及售價。寧德時代雖維持較大市場規模,但若價格競爭加劇,收入上升未必能同步推高利潤率。投資者也會比較動力電池與儲能電池需求的增長及利潤貢獻。
港股寧德時代股價在業績公布後曾跌10.64%至每股368港元,為2025年7月以來低位;A股亦同步下跌。下跌反映市場對利潤增長放慢、季比回落和稅費成本的即時反應,不代表公司整體需求突然轉弱。對長線估值而言,投資者還需衡量電池出貨量、產能利用率、產品價格和現金流,並觀察公司能否以規模、技術與海外客戶關係維持議價能力。
市場預測方面,分析師原先估計寧德時代第3季淨利潤約260.3億元,實際數字低於該水平。純利按年仍增加,但增幅放慢至近兩年較低水平,令市場關注盈利增長是否降溫。公司同時推進全球產能布局,投資者會衡量新增資本開支、出貨增長及現金回款能否維持合理平衡。
市場下一步將留意第4季車廠排產、電池售價、原材料成本和稅項調整的實際影響。若毛利率回穩,近期股價壓力或緩和;若降價和成本上升持續,盈利預測仍可能下修。投資者亦會觀察公司如何與客戶分擔新增稅費,以及海外市場擴張能否帶來新的訂單和利潤來源。儲能電池需求和海外產能布局也會影響中期收入結構。
客戶結構也會影響季度毛利。不同車企的車型定位、電池規格及年度議價時間不同,出貨組合改變,平均單價和利潤可能隨之波動。儲能產品與動力電池交付周期亦不一致,不能單憑單季收入增速推算全年盈利。(編輯部)

 下載APP
