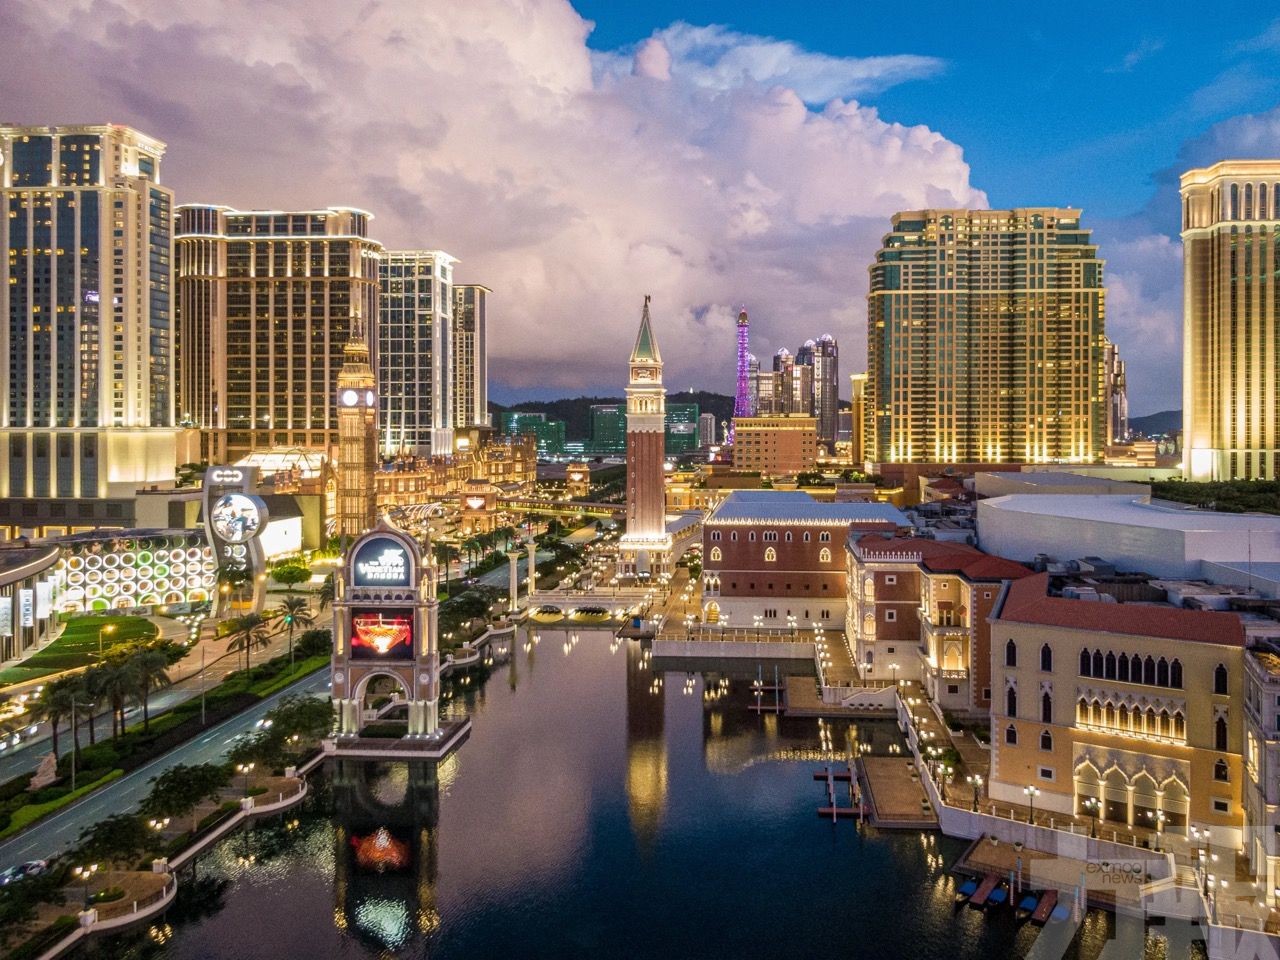
滙豐環球研究下調多家澳門博彩企業目標價約8%,並預計澳門博彩業第三季EBITDA按季下跌約4%。該行認為,市場收入走勢和高端消費支出仍有不確定性,惟對美高梅中國、金沙中國及銀河娛樂維持買入評級。
滙豐估計第四季澳門博彩毛收入按年跌幅可能由1%擴大至3%,貴賓博彩收入或按年下跌28%,中場博彩收入則料增長2%。相關預測是券商對市場的判斷,並非已公布的實際業績。
報告提到,跨境資金監管及境外收入稅務安排收緊,可能影響部分高端客戶的資金流動和消費意願。自2026年5月起的資本管制調整,以及7月推出的境外信託收入稅務政策,被列為觀察因素之一。
滙豐認為,不同營運商的客群定位、物業供應和非博彩項目會造成業績差異。投資者仍須等待第三季財報及第四季市場數據,確認貴賓、中場收入和成本變化是否符合券商估算。目標價調整亦反映分析師對收入前景和估值假設的更新。相關預測仍有待季度業績驗證,報告發布後亦可能調整。(編輯部)

 下載APP
