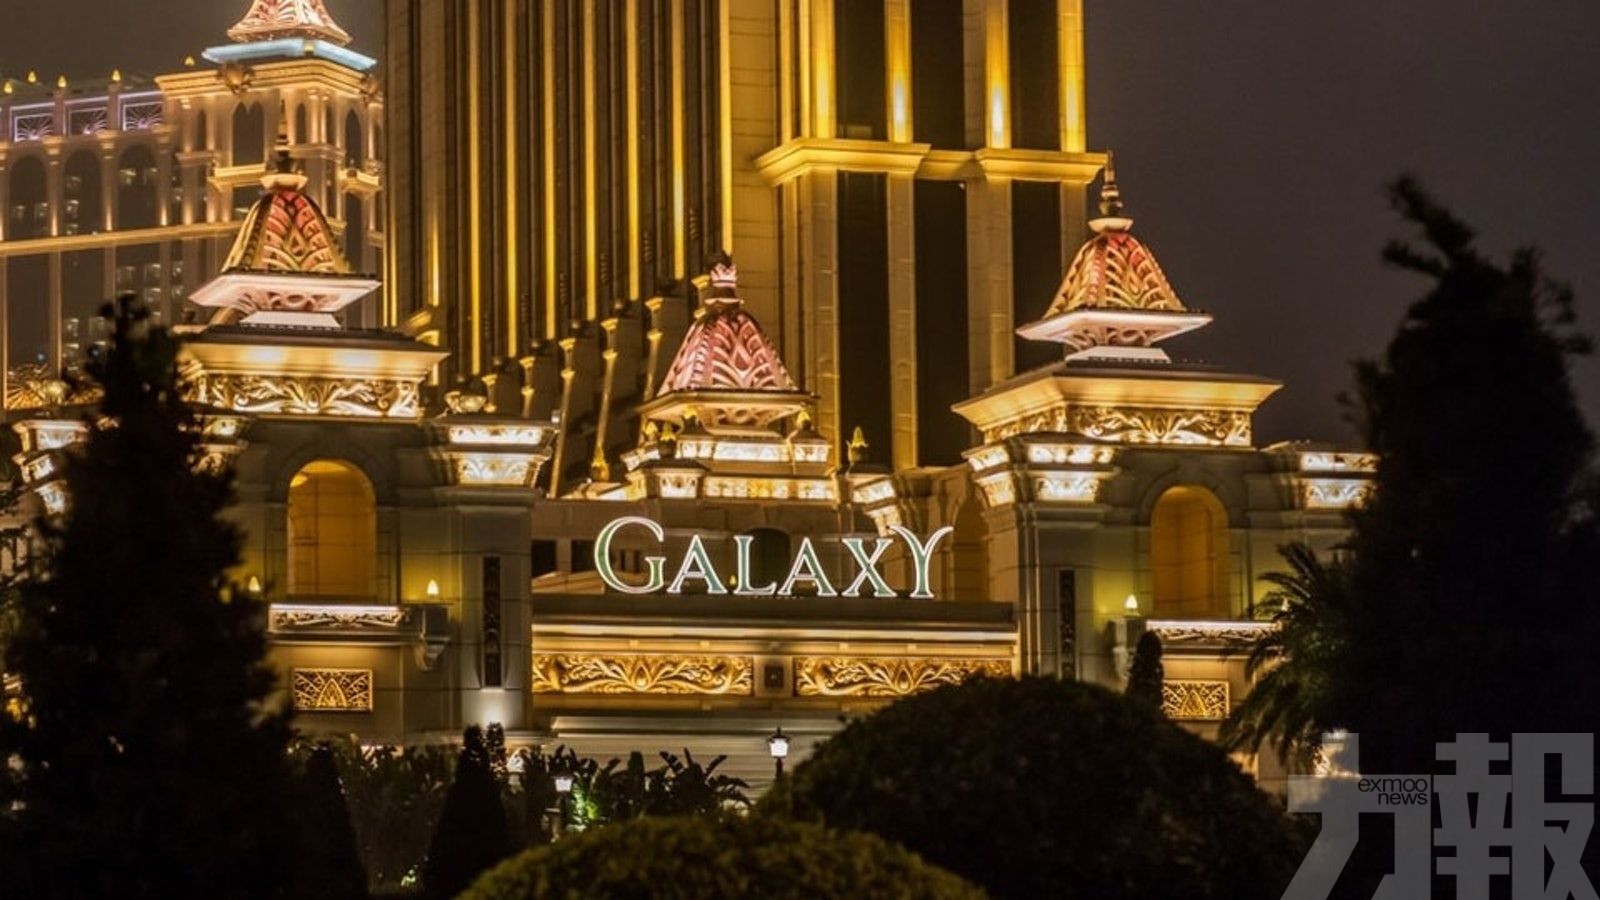
銀河娛樂集團第三季業績增長之際,開始調整客戶回贈及推廣資源分配。Seaport Research Partners指出,集團佣金及獎勵佔博彩毛收入的比例已按季下降,但澳門高端中場競爭仍然激烈,第四季亦面對貴賓贏率回落及去年同期高基數。該行認為,銀娛憑產品、非博彩設施及成本管理,未來數季仍可維持約20%至21%的博彩收入市佔率。
據Seaport高級分析師Vitaly Umansky的報告,銀娛整體佣金及獎勵佔博彩毛收入比例,由第二季17.7%降至第三季16.7%,下降一個百分點。變化在澳門半島星際酒店較路氹旗艦澳門銀河明顯,反映集團正優化獎勵客戶的方式。
Umansky表示,其他營運商在近期業績會議提到,市場回贈競爭仍激烈,但已較穩定。Seaport預期,澳門第四季及明年的客戶回贈環境可望保持穩定,惟不預期高端中場的回贈水平明顯下降。銀娛管理層亦表示,對回報不足的推廣計劃會有所取捨。
銀娛11月6日公布,第三季集團淨收益為127億港元,按年增4%,按季增7%;經調整未計利息、稅項、折舊及攤銷前盈利(EBITDA)約37億港元,按年升10%、按季升9%。當季貴賓贏率達4.8%,較有利的博彩結果對業績提供支持。
不過,10月情況有所不同。Seaport指出,澳門銀河及星際酒店均受較低貴賓贏率影響,星際角子機贏率亦偏低。國慶黃金周表現穩健,但10月其後數周業務轉弱。該行估計銀娛10月博彩收入市佔率約19%,低於第三季約22%,部分差距與博彩贏率波動有關。
第四季的按年比較亦受高基數影響。銀娛2025年第四季貴賓贏率約5.1%,Seaport對今年同期模型採用約3%的假設。該行預測,集團第四季收益按年跌12.9%至120.4億港元,經調整EBITDA跌25.2%至32.2億港元,博彩收入市佔率則約20.5%。以上均屬券商預測。
據Jefferies引述銀娛業績會議,管理層對第四季審慎樂觀,復蘇仍取決於消費信心及宏觀環境明朗化。按正常化口徑計,黃金周及10月餘下時間的業務量大致與去年同期持平。管理層認為,新增設施及產品改善仍可吸引客戶,但高端中場促銷競爭並未消失。
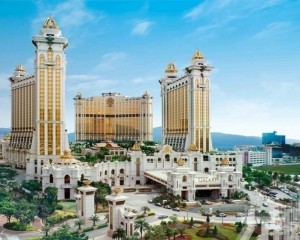
發展項目方面,澳門銀河第四期目標在2027年底完成建設,並爭取2028年上半年開幕,兩者時間不同,開業尚涉及培訓及政府安排。項目包括五家豪華酒店、約1,350間客房及套房、5,000座劇院,以及餐飲零售等設施;新增賭枱仍待批准。
財務方面,銀娛截至9月底持有344億港元淨現金及投資。Seaport認為,現金狀況及未來營運現金流,可為股東回報提供空間。集團8月公布每股0.90港元中期股息,按年增28%。Umansky預計2027年派息率約70%,並表示若公司選擇提高分派,實際比例仍有上調可能。(編輯部)



 下載APP
