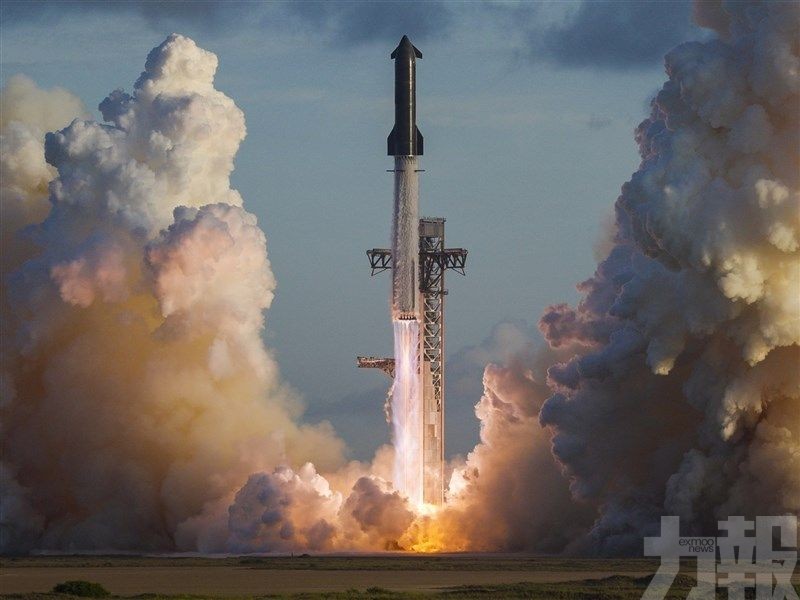
馬斯克旗下SpaceX傳尋求400億美元融資,購買英偉達人工智能晶片。公司6月上市後已發行250億美元債券,其長期債價其後持續受壓,信用違約保障成本亦曾創新高;新一輪融資消息令市場再度關注AI擴張所需資金及未來償債負擔。
據《金融時報》10月6日報道,SpaceX(SPCX.US)正尋求約400億美元融資,用於採購英偉達(NVDA.US)晶片。方案擬包括約100億美元銀行貸款及300億美元投資級債務,由阿波羅全球管理(APO.US)牽頭安排,交易預計於2027年完成。
報道引述知情人士指,太平洋投資管理公司亦參與初步討論。融資尚在安排階段,最終規模、利率及條款仍待落實。市場消息公布後,SpaceX盤後股價一度下跌近2%,投資者重新評估公司人工智能業務的資金需求。
債券市場的壓力已有跡象。MarketAxess數據顯示,SpaceX於2056年到期的債券,最新交易價格約為面值的85%,收益率較美國國債高約2.27個百分點。這批債券仍具投資級評級,但交易收益率已接近部分高風險債券水平。
公司6月完成首次250億美元發債,分五批發行高級票據,期限由2031年至2056年。其中2031年到期票據70億美元,票息5.35%;2033年及2036年到期各60億美元,票息分別5.65%及5.875%;2046年和2056年到期票據則分別25億及35億美元。
兩批長期票據票息分別為6.6%及6.65%。發債定價時,市場訂單一度接近900億美元,承銷商因需求較大而收窄利差。不過,債券開始交易後價格走弱,長期債券回吐原先利差收窄幅度,買入後的投資者面對帳面損失。
信用保障成本亦上升。7月公布的LSEG資料顯示,SpaceX及多家AI相關企業的信用違約掉期報價升至歷史高位。這類合約讓持有人支付費用,換取發行人出現約定信用事件時的保障,報價上升意味市場要求更高的違約風險對沖成本。
評級機構此前對公司給予不同投資級評級:穆迪為Baa1、惠譽為BBB+,標普為BBB,展望均為穩定。標普指出,SpaceX在太空發射及衛星連接業務具競爭力,但新加入的AI業務資本需求龐大,亦須面對激烈競爭。
融資與公司業務重組有關。SpaceX今年2月收購xAI,並在3月取得200億美元無抵押過渡貸款。6月發債所得主要用於償還相關貸款及其他公司用途;如今籌劃的新融資,則以採購AI晶片、擴大運算能力為主要目的,與此前償還過渡貸款的發債用途有所區別。
公司向美國證券交易委員會提交的半年報顯示,上半年收入約125.1億美元,同比增長約53.7%。其中星鏈連接業務收入約75.5億美元,營運利潤約16.6億美元;AI業務收入約33.8億美元,營運虧損約37.3億美元。
馬斯克在業績電話會議中曾肯定英偉達的新一代AI平台,xAI亦計劃增加資料中心晶片配置。最新400億美元融資報道涉及未來採購,尚不能視為已完成發債或取得貸款,公司最終融資成本與資金到位時間仍待公布。(編輯部)



 下載APP
