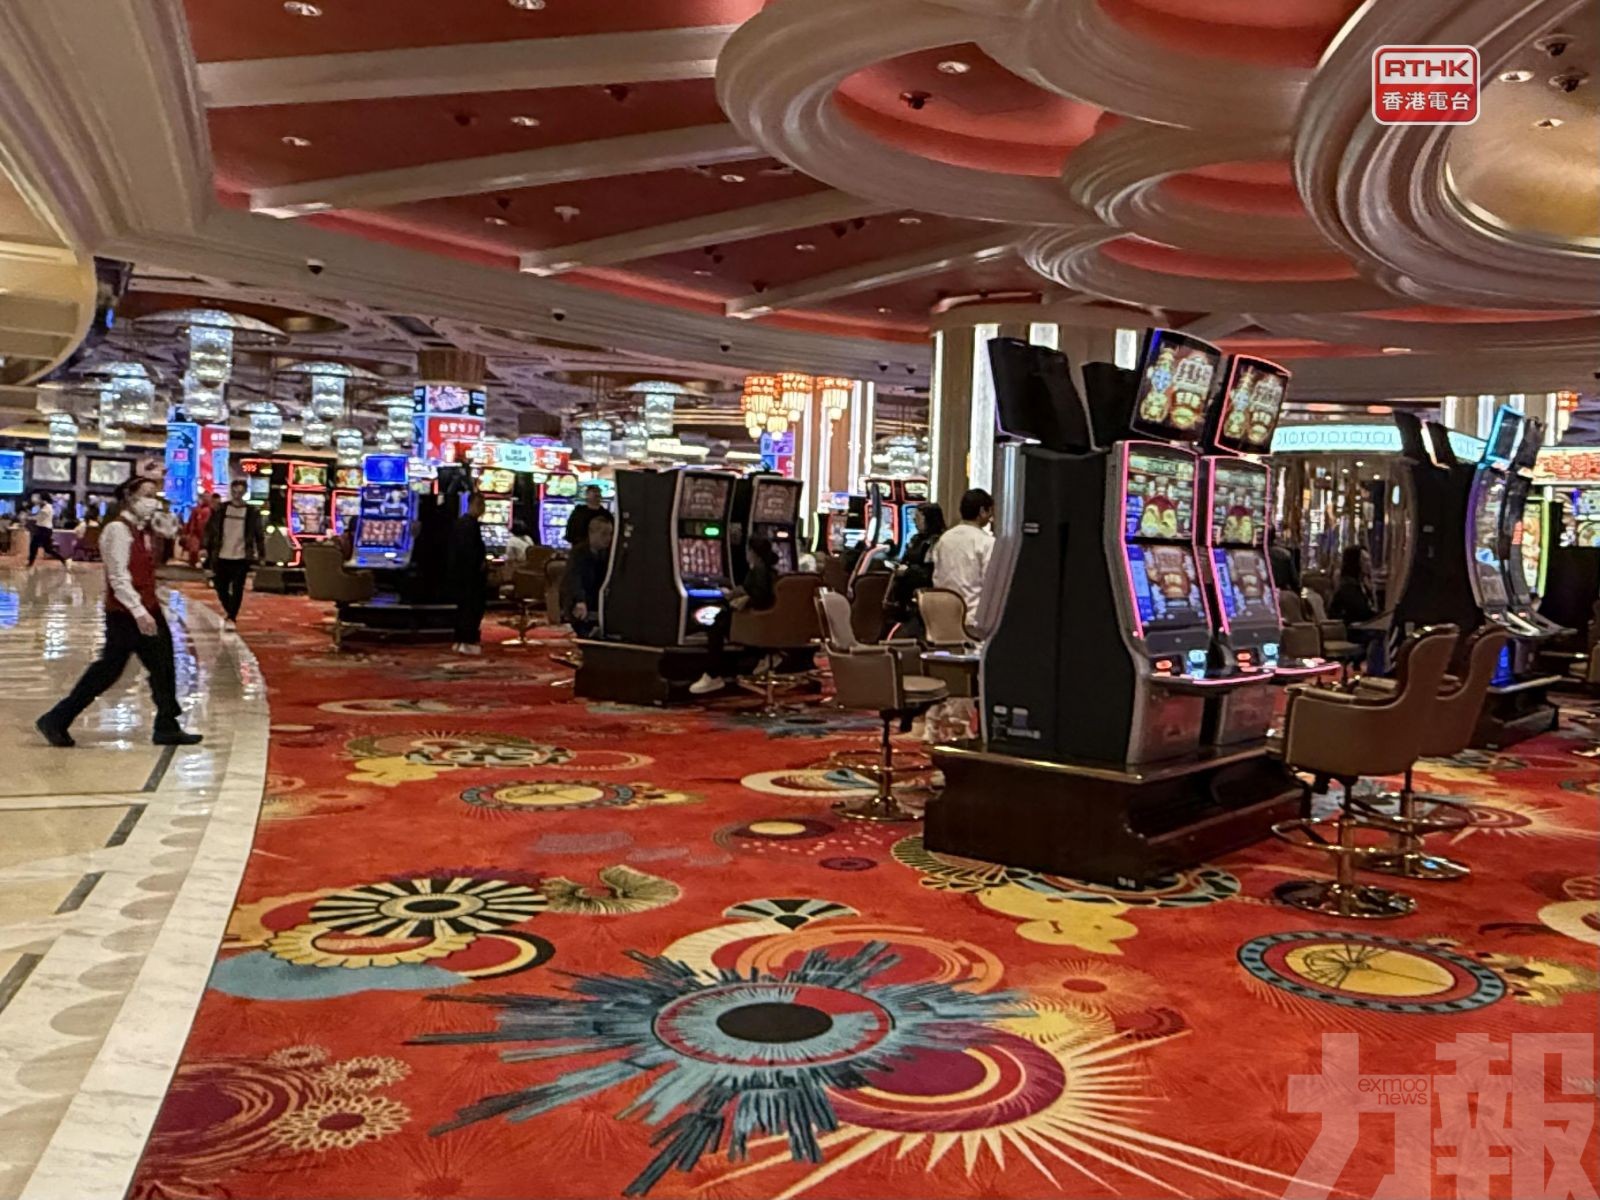
里昂(CLSA)下調澳門2027年及2028年博彩毛收入預測,認為內地宏觀指標仍不足以支持賭收在目前水平上進一步加速。該行把2027年賭收預測削減4%,並警告收入增速偏慢及營運成本壓力可能限制博彩企業利潤率修復。
里昂最新報告把澳門2027年博彩毛收入預測下調至2,592億澳門元,較原先預測削減4%,相當於按年只增長2.4%;2028年預測則下調3%至2,704億澳門元,按年增長4.3%。該行分析師Jeffrey Kiang表示,團隊轉趨審慎,主要原因是尚未看到足夠的中國內地宏觀經濟指標,支持澳門賭收需求明顯加速。
報告特別關注內地上游行業的毛利指標。里昂指出,該項指標過往大約領先澳門博彩毛收入6個月,但今年2月以來受到油價上升拖累,相關數據未有提供足夠的需求回升訊號。內地消費者信心及預期指標亦仍處較低水平,因此該行把原先預期的澳門賭收復蘇時間向後推遲。
里昂表示,世界盃結束後澳門賭收和旅客量已出現回升,2026年夏季較低的比較基數,以及貴賓廳贏率回歸正常水平,都可能對數字帶來支持;但宏觀條件仍不足以推動收入在現有運行水平上出現更強增量。該行預計2027年的增長主要來自訪澳旅客增加、6月至7月低基數,以及人民幣兌澳門元較強,並假設人均博彩毛收入大致穩定。
今年預測大致不變
里昂對2026年全年賭收預測則大致維持不變,估計為2,532億澳門元。該行把9月賭收預測上調至186億澳門元,按年增長1.7%,主要反映去年同期基數較低,但同時輕微下調第四季預測,以反映比較基數及貴賓業務贏率等因素。
成本方面,里昂指出,在收入增長偏溫和的情況下,博彩營運商仍要承擔人力、推廣及物業營運等固定或持續成本,可能令利潤率恢復速度受限。今年第二季,行業物業層面營運開支在不計折舊及攤銷下按年增加2%,同期市場賭收則按年下降0.1%;博彩企業合計EBITDA按年跌10.7%至18.1億美元,EBITDA佔賭收比例由去年同期26.8%降至24.2%。里昂指出,六家承批公司自2024年起陸續調高員工薪酬,營運成本壓力不易在短期內消失。
澳門8月博彩毛收入為218.9億澳門元,按年下跌1.2%,但按月上升8.1%,是連續第3個月錄得按年跌幅。里昂使用的內地生產者出廠價格與購進價格差值自2月起維持負數,到8月擴大至負3.31個百分點;內地消費者信心及預期指數3月至7月亦維持在86至87,低於2月的88。該行預計第四季賭收按年下跌0.8%至655億澳門元,主要受去年同期貴賓廳贏率偏高的比較基數影響。里昂今次調整主要集中在2027年及2028年中期預測。(編輯部)


 下載APP
