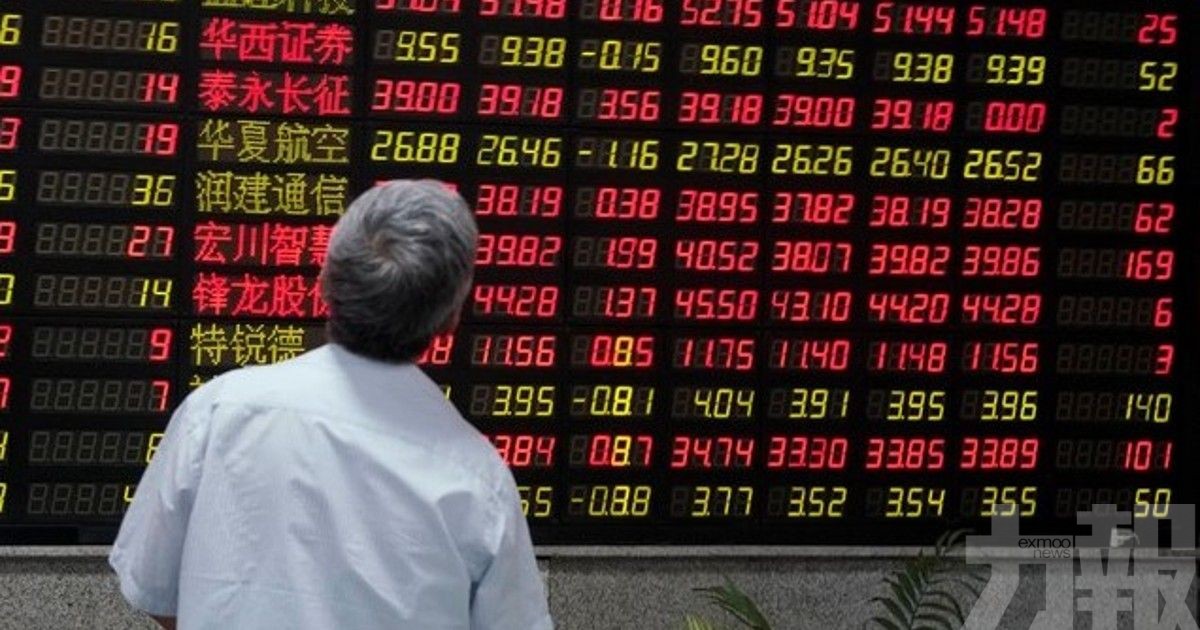
MSCI中國消費品分類指數半年跌約18%,接近十年低位;人工智能相關科技板塊走強。企業業績及零售數據顯示,內需疲弱仍困擾消費股。
中國消費股近期持續落後科技板塊。MSCI中國消費品分類指數在過去6個月下跌約18%,逼近10年低位;人工智能比重較高的科技指數則升至2016年水平的兩倍以上。資金向AI概念股集中的同時,零售及消費企業面對需求疲弱。
最近一輪業績季,MSCI中國指數中的必需消費品公司盈利較市場預期低近50%,非必需消費品企業亦低近10%。白酒企業舍得酒業形容行業正處於深度調整;百貨公司南京中央商場則提到客流及消費額轉弱。
貴州茅台上半年淨利潤下跌,引起市場對高端酒類需求的討論。白酒、百貨及其他消費企業面對的客群和銷售渠道各有不同,但最新業績共同顯示,家庭支出仍較審慎。
宏觀數據也反映內需壓力。中國8月零售銷售按年僅增長0.4%,房地產市場調整、收入增長放慢及消費信心不足,持續影響家庭開支。市場關注10月黃金周期間的旅遊及零售表現,但單一假期的銷售數字未必足以改變全年趨勢。
科技股則受政策支持及人工智能投資需求帶動,部分基金調整原有消費股配置,增加科技持倉。數據顯示,流入科技主題基金的資金增多,主動管理基金也有由消費轉向AI概念的例子。這類板塊輪動,加重消費股短期的資金壓力。
內需回升緩慢
美銀亞太股票策略主管指出,全球投資者近來偏向人工智能受惠企業,消費股普遍被冷落。中國市場另外面對內需回升緩慢及企業經營成本變化,使兩個板塊的評價差距擴大。
估值方面,MSCI中國非必需消費品及必需消費品指數的預測市盈率分別約11倍及13倍,資訊科技板塊則約21倍。消費股估值較低,反映市場對盈利及復甦速度保持審慎;估值差距本身不能保證後續股價走勢。
分析人士認為,穩定房價與居民資產、改善工資增長前景和收入預期,有助消費信心逐步恢復。這些因素涉及政策及就業市場,企業短期促銷能否轉化為持續需求,仍待更多月份數據驗證。
港股上市的內地消費企業,也受到同一資金與業績環境影響,但MSCI指數包含不同上市地的股票,不能直接當作恒生消費板塊的完整表現。十一長假之後,投資者將進一步檢視零售、餐飲和旅遊企業的實際銷售數據。
消費行業也存在個別差異。部分企業透過出海、產品升級及渠道改革維持增長,另一些較依賴傳統線下流量。指數下跌反映成份股整體市值變動,不能推論每家企業的收入都下降。市場接下來會比較十一假期實際客流和客單價,以及第三季業績能否改善,判斷消費復甦是否擴大到更多行業。(編輯部)


 下載APP
