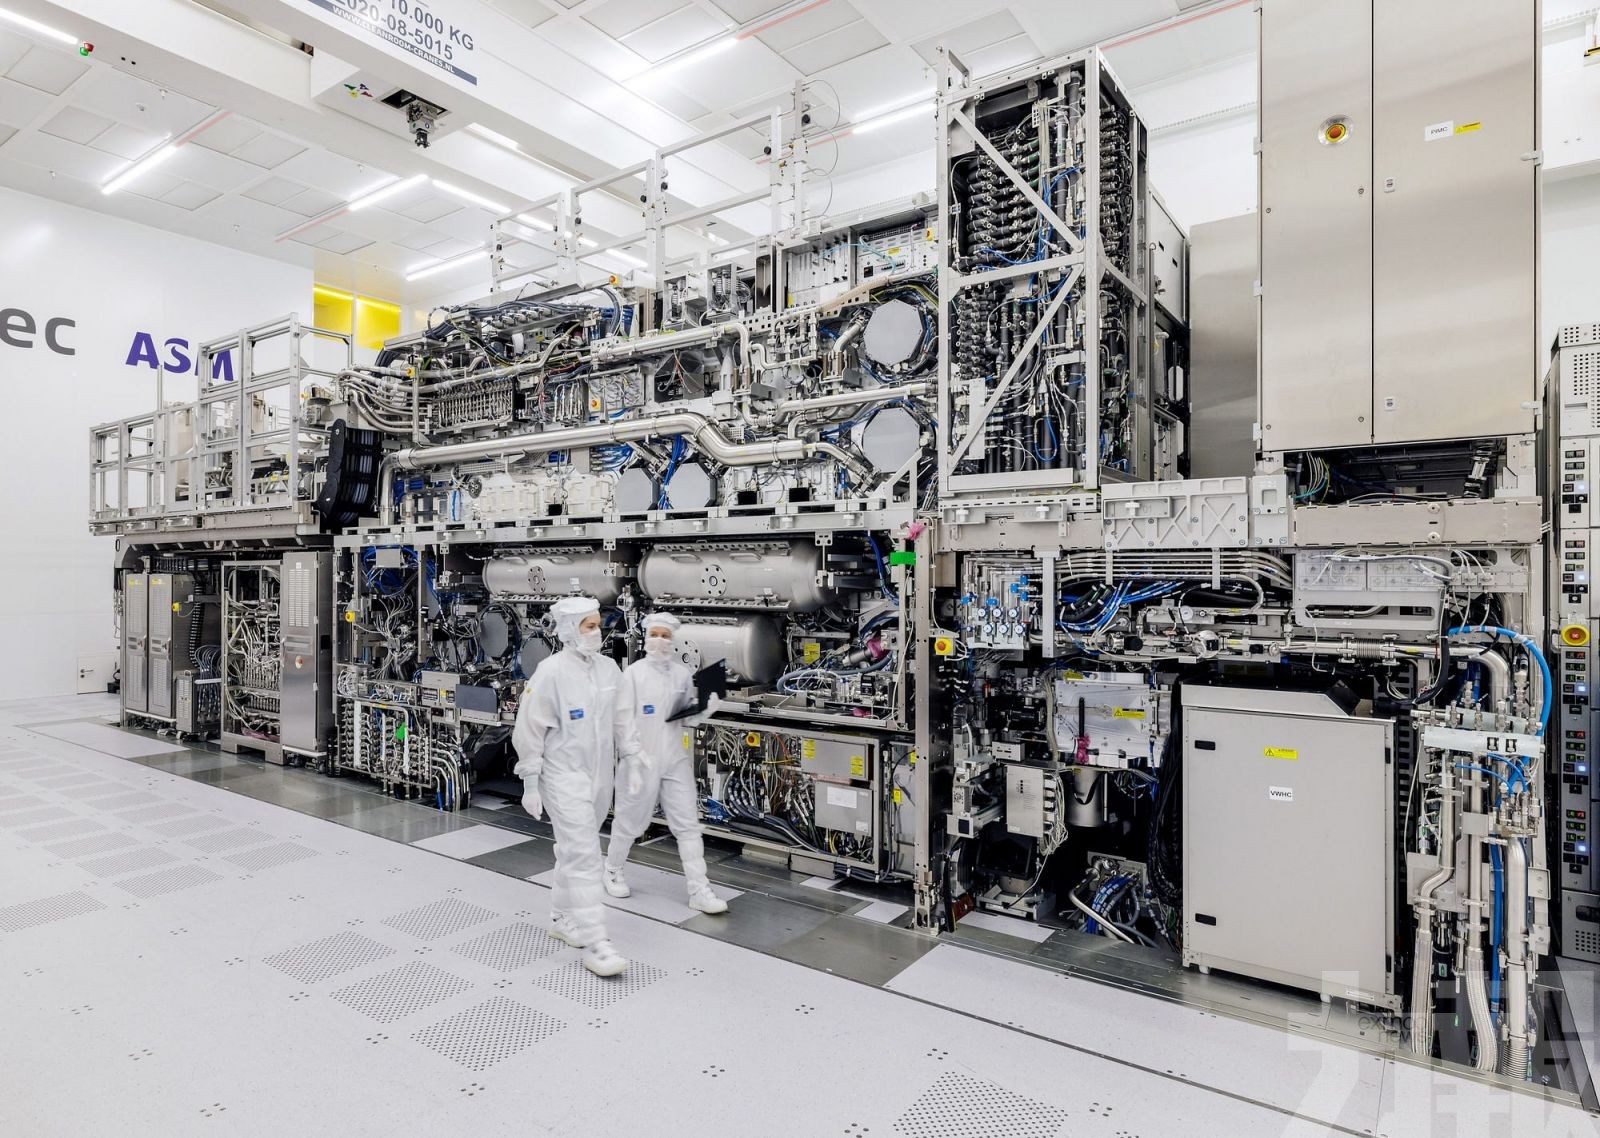
ASML第三季銷售及盈利創高,將全年銷售預測上調至440億至450億歐元。公司指出,AI投資帶動設備需求,原定2027及2028年供應仍不足應付客戶需要,正研究增加產能,部分客戶已洽談2029及2030年採購。
荷蘭光刻設備供應商ASML公布第三季業績,淨銷售額達116.62億歐元,創季度新高,淨利潤49.60億歐元,毛利率57.5%。公司將2026年全年淨銷售預測調高至440億至450億歐元,預期毛利率約56%,反映人工智能相關設備需求持續增加。
第二季淨銷售額為93.26億歐元,淨利潤29.18億歐元,毛利率54%。第三季收入、盈利與毛利率均較前季改善,每股基本盈利由7.59歐元升至12.95歐元。公司表示,季度銷售接近原有預測上限,與產能爬坡及交付執行有關。
第三季售出113台新光刻系統及八台二手系統,高於第二季86台新機與五台二手機。除新機銷售外,已安裝設備的服務及現場升級收入達32.89億歐元,亦高於原先預期,客戶提高設備生產率的需求支撐相關業務。
總裁兼行政總裁傅恪禮表示,客戶持續提高短期及中期設備需求預測,主要基於對AI投資規模及持續時間的判斷。隨着需求可見度增加,部分客戶已對2029年甚至2030年的採購表達興趣,提前與公司商討設備安排。
研究擴產配合長期設備需求
ASML指出,按照目前已規劃的供應,2027及2028年仍不能完全滿足客戶需求。公司因此研究把2028年產能增幅提高至先前公布的30%以上,同時透過設備生產率升級,讓客戶在既有機台上增加晶圓處理能力。
公司此前提出,2027年將低數值孔徑極紫外光刻及浸潤式深紫外光刻設備產能較2026年增加30%,並研究2028年再增加30%。此次展望是在既有擴產安排之上,討論進一步增加供應,不是從完全沒有擴產計劃開始。
全年業務結構方面,ASML預期極紫外光刻業務收入增長逾45%,其他光刻業務增長約20%,已安裝設備服務與升級業務增長約50%。中國市場預計佔全年淨銷售約20%,不同技術與地區的產品組合,亦會影響整體收入及毛利率。
第四季淨銷售預測為142億至152億歐元,毛利率約57%,研究開發支出約12億歐元,銷售及行政費用約四億歐元。第四季預測高於第三季,亦是全年目標的重要部分,公司仍須在年底前按計劃完成設備交付及相關服務。
第三季末,現金、現金等價物及短期投資合計約127.35億歐元,高於第二季末75.82億歐元。公司同季在2026至2028年回購計劃下購入約41億歐元股份,並安排11月4日支付每股1.88歐元中期股息。
光刻設備需求與晶片製造商投資節奏相連,AI相關晶片擴產亦增加客戶對未來設備的規劃。ASML此次把需求討論延伸至2029及2030年,並結合2027、2028年供應限制,公布研究擴產的方向,仍未就新增產能方案列出最終規模。(編輯部)



 下載APP
