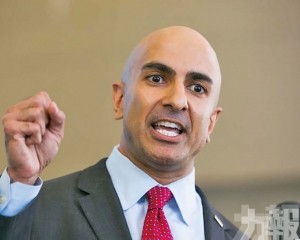
債市資深人士巴斯曼警告,20年期美國國債收益率若突破6%,可能觸發國債期貨交割債券切換及大量避險調整,形成自我強化的「凸性漩渦」。他估計,相關強制沽售規模可相當於財政部四個月拍賣約1,100億美元20年期國債。
巴斯曼是債券市場波動率指數創立人。他指出,芝加哥期貨交易所國債期貨的最低交割成本債券,會隨價格及收益率關係改變;若切換劇烈,持有大型倉位的交易員可能需要同步調整避險,增加市場流動性壓力。
最低交割成本債券,是交割期貨時相對最有利的合資格債券。當最適合交割的券種改變,原有期貨與現券風險對應也會轉移,投資者可能買賣債券或期貨重新匹配倉位,並非單一債券利息達到某數字便自動違約。
他所稱的凸性漩渦,是利率快速變動導致部分資產的利率敏感度出現非線性變化,大批基金及風險管理者同向避險,進一步推動價格及收益率波動,又引發下一輪調整。(編輯部)


 下載APP
