摩根大通表示,永利度假村股價跌至52周低位,市場同時憂慮澳門世界盃後博彩需求反彈弱於預期,以及中東局勢可能影響永利阿爾馬爾詹島項目的建設和開業表現。
摩根大通分析師在最新報告指出,永利度假村(WYNN.US)過去一個月股價累跌約14%,同期標普500指數跌約2%,跑輸大市主要反映投資者對澳門及阿聯酋兩項業務的憂慮。永利集團在澳門控股永利澳門有限公司(01128.HK),旗下營運澳門半島永利澳門及路氹永利皇宮。
報告稱,澳門博彩毛收入在世界盃結束後「低於預期」,早前市場期待的需求反彈看來較短暫。2026年世界盃由6月11日至7月19日舉行,券商此前認為賽事在6、7月分流部分高端中場及貴賓客。8月一度出現恢復跡象,澳門當月博彩毛收入按月升8.1%至218.9億澳門元,但仍按年下跌1.2%。摩根大通當時已指出,按月改善亦與7月基數偏弱有關。
9月初的數據仍顯示需求未明顯加速。瑞銀估算,9月首6日澳門日均博彩毛收入約6.33億澳門元,較8月日均水平低約11.5%,但按年仍增約4%。摩根大通認為,在澳門復蘇節奏偏弱之際,永利股價亦受到市場重新評估海外擴張風險影響。
阿聯酋項目添不確定性
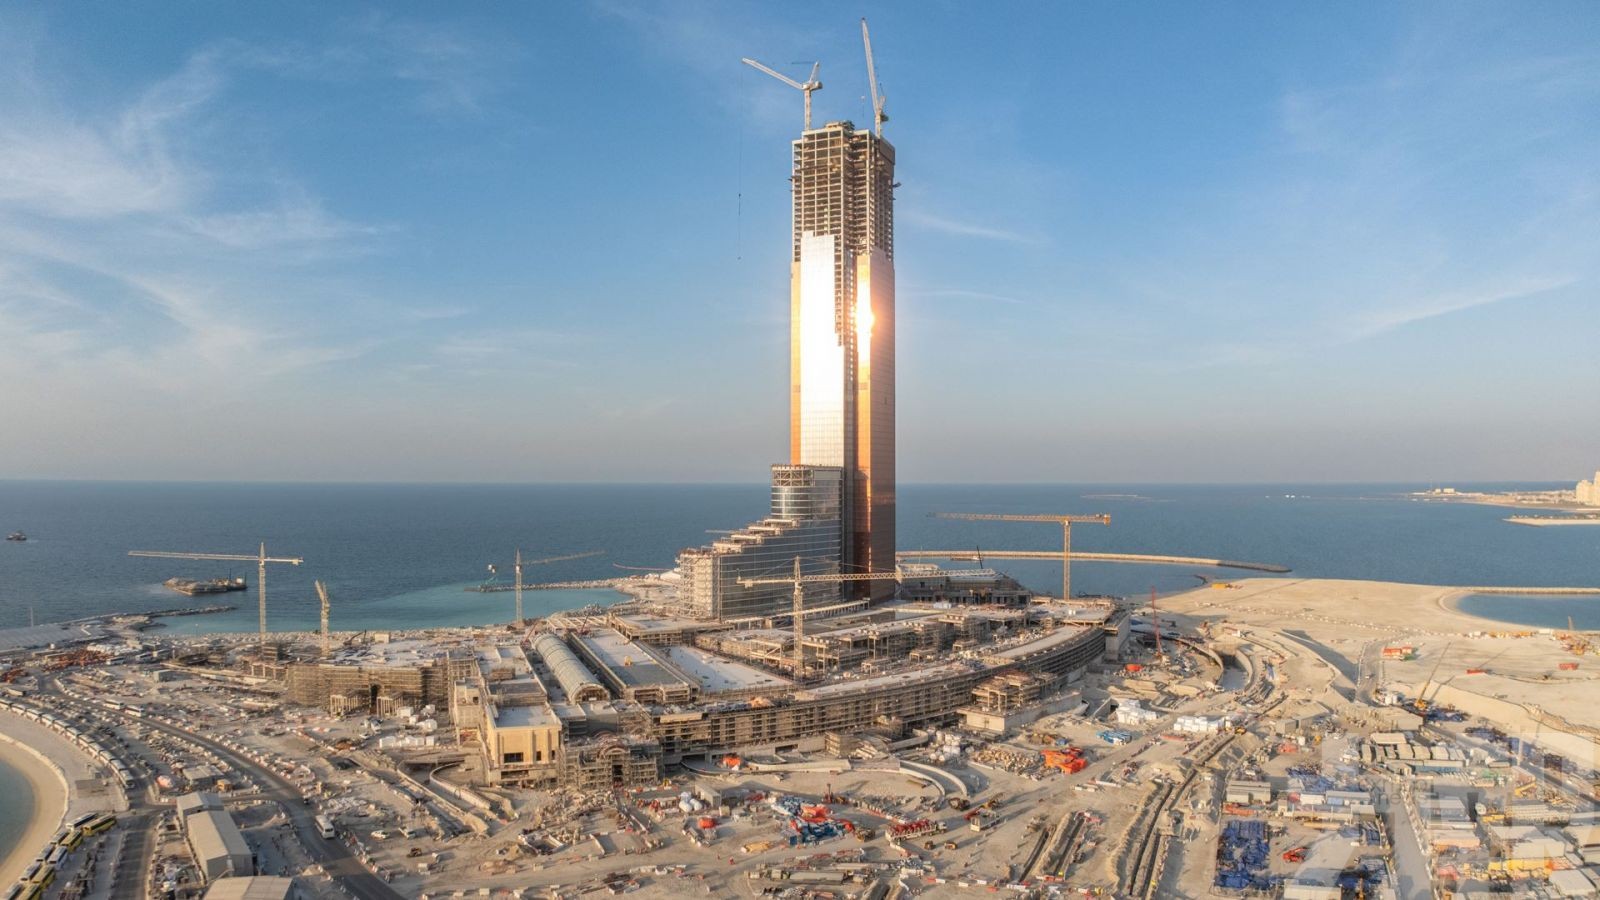
永利正在阿聯酋拉斯海瑪興建總投資約57億美元的Wynn Al Marjan Island綜合度假村,計劃2027年9月開業。永利持有項目40%股權,合作方包括當地Marjan LLC及RAK Hospitality Holding。摩根大通表示,近期中東緊張局勢令投資者擔心項目能否按時開幕、開業後表現以及爬坡速度,即使迪拜等地日常情況已大致恢復正常,市場風險溢價仍然上升。
券商估算,永利目前按2027年企業價值對EBITDA約9.7倍交易,接近過去三年平均的9.8倍,現有估值似乎只給予阿聯酋在建項目很少甚至沒有股權價值。與此同時,永利仍在澳門追加投資,永利皇宮已獲批准修改土地用途,集團計劃展開活動中心及劇院工程,另斥資9.5億美元興建設有432間套房的Enclave酒店大樓,預計今年底前動工。澳門需求、資本開支與中東項目風險,因而成為投資者同時關注的三條主線。永利股價已跌至52周低位,但摩根大通指出,目前估值倍數仍大致貼近公司過去三年平均水平,意味市場對澳門盈利修復及阿聯酋項目價值仍相當審慎。中東油價上升及區內穩定性轉弱,則令原本以2027年開幕為目標的海外項目增加新的時間表和需求不確定性。(編輯部)


 下載APP
