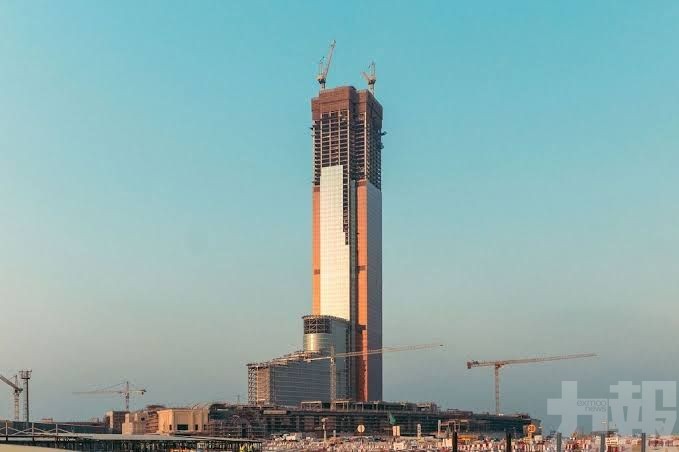
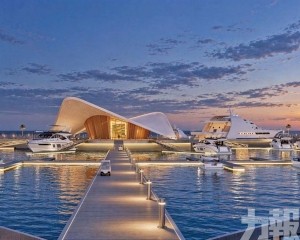
世邦魏理仕(CBRE)信貸研究預期,永利國際旗下阿聯酋綜合度假村Wynn Al Marjan Island於2027年9月開幕後,將增加集團現金流、降低槓桿,並為信用評級上調創造條件。分析師表示,項目採獨立融資及合資持股,即使按較保守方法把部分項目債務計入永利財務指標,仍可帶來去槓桿效果。
該項目位於阿聯酋拉斯海馬,總投資約57億美元,永利持有40%股權,其餘由當地合作方持有。CBRE分析師Colin Mansfield及Connor Parks在11月9日報告中指出,新度假村營運並產生現金後,永利租賃調整後槓桿率於2027年可降至約五倍,較其2026年預測改善逾一倍。
項目融資是分析重點。Wynn Al Marjan Island透過合資公司Island 3旗下子公司,取得約24億美元有抵押定期貸款,資金用於項目建設。貸款在項目層面安排,與永利集團本身的融資分開。CBRE認為,市場多數投資者可能把永利應佔的營運現金流納入盈利指標,同時不把整筆項目貸款併入集團債務。
分析師指出,這一做法考慮了項目由當地具主權背景的合作方持有多數權益,以及項目融資的無追索性質。相關貸款的追償通常集中於項目及其資產,而非整個永利集團。公司文件另列出建設完成前的擔保及承諾條款,因此項目融資與集團一般債務的安排有所區別。
CBRE亦列出另一種處理方式:按永利持股比例,把相應債務與除息稅折舊攤銷前盈利一併計入財務指標。在這個較保守情境下,度假村開幕後仍可令槓桿改善約0.6倍。研究機構因此認為,無論市場採用哪一種主要計算方法,新項目均有助改善永利信用狀況。
信評有望上調
信用評級方面,CBRE把永利視為穆迪潛在上調對象,指出穆迪關注約六倍的槓桿門檻,以及能否持續產生強勁正自由現金流。標普及惠譽在目前BB-評級下,相關上調槓桿參考門檻約為五倍。研究報告談及的是達標後的可能性,並非評級機構已宣布調升。
永利提交的第三季文件顯示,公司當季向Wynn Al Marjan Island及周邊Janu Al Marjan Island項目投入約6,220萬美元,累計現金投入約11.2億美元。前者為博彩及度假綜合項目,後者為另行發展、由Aman集團營運的酒店及住宅項目,兩者進度與資金用途分別披露。
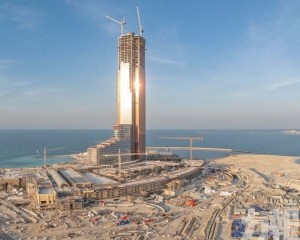
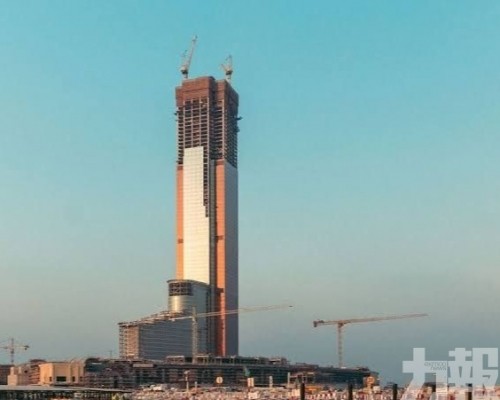
項目主塔此前完成封頂,永利亦持續發佈橋樑及配套建設進展。公司公佈的設施包括酒店客房、餐飲、娛樂及海濱休閒空間。隨主體工程轉向裝修與營運籌備,後續仍須完成建設、設施調試及開業準備,現有開幕時間維持為2027年9月。
CBRE預期,新度假村投入營運後,永利可進入槓桿較低、自由現金流較強的階段。集團管理層在近期業績電話會議亦提到美國得州、佐治亞州的潛在發展機會,以及拉斯維加斯大道閒置土地的用途;這些構想仍受政策與具體開發決策限制,與阿聯酋在建項目不同。評級改善幅度最終仍取決於新項目產生的收益、現金分派及集團整體資本開支。(編輯部)


 下載APP
