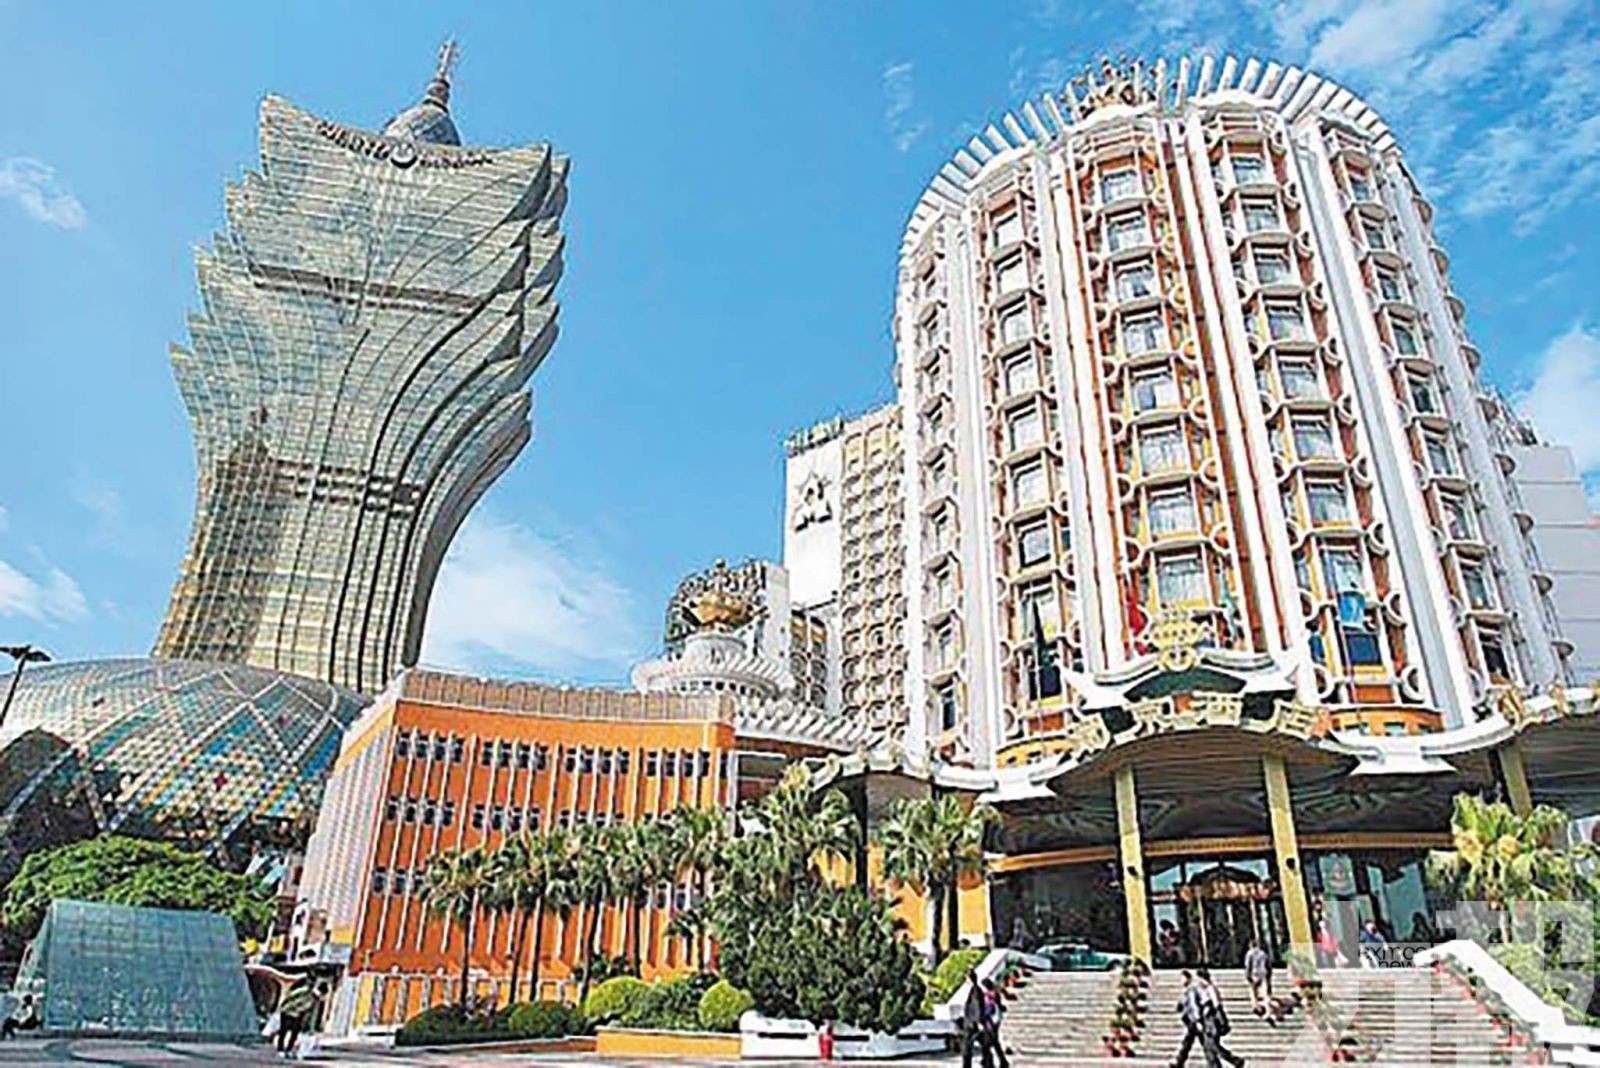
穆迪把澳博控股企業家族評級由B1降至B2,展望由穩定轉負面,並把其擔保、由Champion Path及SJM International發行的債券評級由B2降至B3。
評級機構指,盈利偏弱及澳門博彩收入增長放緩,令槓桿維持高位,未來一至兩年再融資需求亦可能削弱流動性。穆迪估計,澳博經調整債務對EBITDA比率由2025年九倍升至2026年9.9倍,2027年及2028年才回落至約九倍及8.3倍。該行預測今年澳門博彩毛收入略跌,明年大致持平,成本削減和盈利恢復速度將影響去槓桿進度。截至6月底,澳博非受限現金約23億港元,穆迪認為連同營運現金流,未足覆蓋往後12至18個月預期資本開支及到期債務。
相關負擔包括銀行貸款攤還、2027年6月可回售的19億港元可換股債券,以及2028年1月到期的五億美元優先票據。負面展望反映流動性與降債前景的不確定,並非公司已宣布無法償還某筆債務。澳博第三季錄得約3.97億港元虧損,去年同期則盈利約900萬元。(編輯部)



 下載APP
