英偉達一項估值與盈利增長比較指標跌至接近10年低位,顯示人工智能晶片股升勢背後,市場對盈利兌現的要求日益提高。
人工智能熱潮推動晶片股大幅上漲,但市場對英偉達未來回報的要求亦同步提高。分析指出,一項把企業估值與預期盈利增長相對照的指標,已跌至接近10年低位,反映投資者雖仍願意給予英偉達高估值,卻開始懷疑盈利增速能否長期追上股價。這並不等於公司盈利轉差,卻顯示晶片股的容錯空間正在縮小。
相關指標處於低位,部分原因是分析員仍上調盈利預測,使英偉達的預期市盈率相對增長率下降。從正面角度看,這可被解讀為股價並未完全反映盈利能力;從風險角度看,市場可能預期人工智能晶片的超高速增長將逐步正常化。兩種解讀同時存在,也是近期英偉達股價表現不及部分較小型晶片股的原因之一。
競爭格局亦在變化。超微半導體加快推出整套人工智能系統,Google、亞馬遜和微軟持續發展自研加速器,中國市場則受到出口管制及本土替代影響。大型客戶既是英偉達產品的主要買家,也是潛在競爭者。雖然CUDA軟件生態、網絡產品和整機系統仍構成重要門檻,但投資者更重視這些優勢能否維持定價能力。
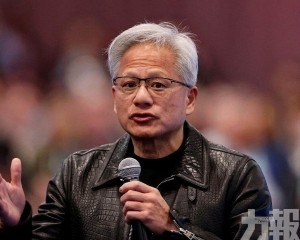
英偉達仍主導人工智能加速器市場,但投資者開始重新評估其增長與估值。(網絡圖片)


 下載APP
