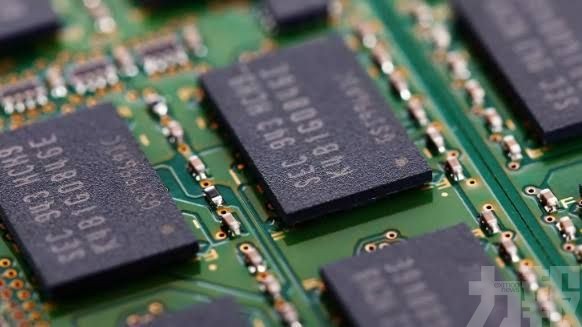
美銀表示,人工智能投資正推動全球資金流向亞洲半導體和硬件供應鏈,記憶體及存儲設備是主要受惠領域。報告預計,相關市場規模可由目前約1萬億美元在未來數年翻倍,增長來自大型模型訓練、推理服務、資料中心擴建及企業數據保存需求。
亞洲聚集記憶體晶片、晶圓代工、封裝測試、伺服器及零部件供應商。美銀指出,人工智能工作負載對高頻寬記憶體、DRAM、NAND和企業級固態硬碟的需求同步增加,供應商議價能力改善,亦吸引主動基金及長線資金提高亞洲科技股配置。
報告提醒,資本流入仍會受估值、產能擴張和產品周期影響。若供應商過快增加產能,價格升勢可能放緩;美國出口管制、電力供應及地緣政治亦是風險。美銀認為,擁有先進製程、客戶認證和長期供應協議的企業,較能承接人工智能帶來的結構性需求。
資金流向方面,報告稱投資者除買入大型晶片股,也開始留意設備、材料、散熱、電源和數據中心營運商。由於各環節盈利周期不同,基金配置正由少數龍頭擴散至整條供應鏈。(編輯部)



 下載APP
