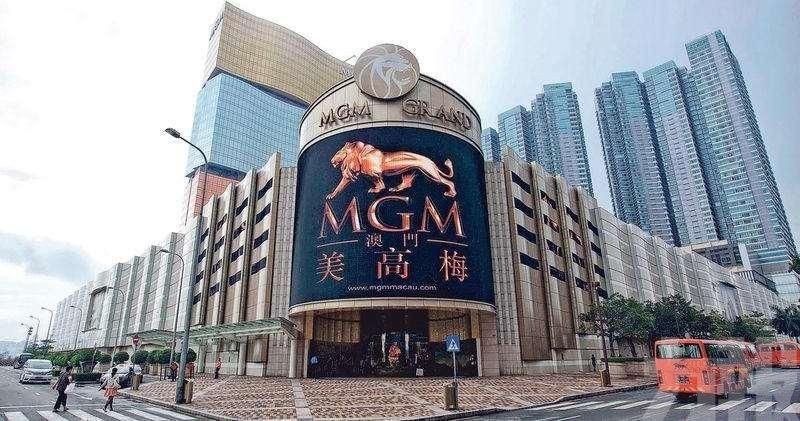
美高梅國際與大股東People Inc修訂投票協議後,旗下美高梅中國再成市場關注的潛在收購價值來源。研究機構CreditSights認為,新安排或令第三方收購母公司的交易更易推進,澳門業務的經營表現則可能吸引買家。不過,美高梅國際已結束與People Inc的交易討論,亦未公布正與其他潛在收購方洽談。
美高梅國際持有美高梅中國約56%股權,後者在澳門經營澳門美高梅及美獅美高梅。CreditSights的最新評論,是針對美國母公司未來可能出現的控制權交易,評估澳門子公司面對的事件風險,並非指美高梅中國已收到獨立收購要約。
People Inc由巴里·迪勒主導,持有美高梅國際約26%股份,曾提出約180億美元收購方案,其後撤回。美高梅管理層在第三季業績說明中確認,兩家公司之間的交易討論已經結束,目前亦沒有互相收購的安排。
修訂後的投票協議改變了大股東在第三方收購情況下的表決安排。如果符合協議列明條件,包括買方為無關連第三方,People Inc相關股份將按美高梅董事會建議投票,同類股東亦須得到相同待遇。迪勒此前反對競爭收購方案的立場,因而有所轉變。
協議另對持股及其他股東表決事項設限制。People Inc及相關方持股達29.9%後,進一步購股受到約束;部分超出指定門檻的投票權,在其他事項上須依其他合資格股東的多數意向行使。公司強調,協議本身不要求任何一方推進交易。
澳門業務是主要吸引力
CreditSights認為,約26%的大股東票數在特定條件下支持董事會,會令第三方控制權交易較以往更具可操作性。該機構亦留意美高梅董事長在公告提到,協議有助透過股份回購及適用情況下的控制權交易提高價值,據此判斷未來收購的可能性仍然存在。
澳門業務是其分析中的主要吸引力。美高梅中國第三季收入創新高,約89.3億港元,折合11.4億美元,按年增約4.9%;季度博彩市場份額升至17.1%,9月單月達19.2%。CreditSights指出,公司經營表現及低於疫情前水平的槓桿指標,可能成為潛在買家看重的條件。
業績公布後,摩根士丹利維持美高梅中國增持評級及12港元目標價,指季度物業EBITDA約3.05億美元,按季增約3%、按年增約1%,高於其原先預期的2.94億美元。該行亦提及中場份額上升,以及淨債務按年減少20%。
摩根士丹利同時指出,較高的貴賓廳及中場贏率對季度盈利改善有貢獻,扣除贏率影響後的表現與報表數字有所不同。公司在促銷投入及營運開支增加下,利潤率仍大致穩定,該行認為後續去槓桿有助支持股東回報。
至於控股權變動是否令澳門資產被出售,現時仍無已公布方案。迪勒最初提出收購後,市場曾傳出他可能出售美高梅中國及大阪項目權益,但相關報道未獲確認。母公司與People Inc結束洽談,並不等同已啟動另一宗資產出售。
CreditSights因此維持美高梅中國的市場表現評級,認為應同時考慮經營基本面及潛在交易事件。機構形容收購不確定性已較早前緩和,但只要母公司仍保留未來控制權交易的空間,澳門子公司仍可能受到影響。是否出現新買家、交易範圍及資產處理方式,均有待公司正式披露。(編輯部)



 下載APP
