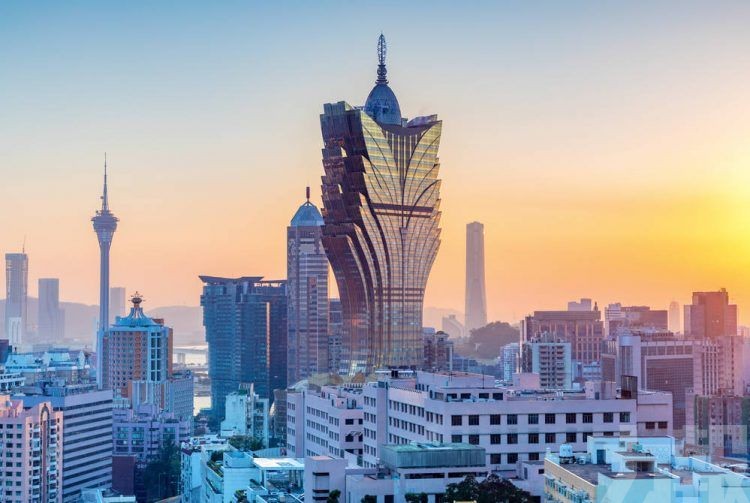
惠譽把澳博控股長期外幣發行人違約評級由「B+」降至「B」,展望由穩定轉為負面,指業績弱於預期,並面對較大再融資需要。集團優先無抵押評級及相關票據評級亦由「B」降至「B-」。
惠譽現預計,澳博2026年以EBITDA計算的槓桿比率為9.6倍,2028年降至7.1倍,均高於原先預測。澳博第3季淨收入按年減少24.8%至約52.9億港元,虧損3.97億元;惠譽認為,日常營運成本下降不足以抵銷收入減少。集團有5億美元票據於2028年1月到期,另有190億港元銀團貸款於同年6月到期。
截至9月底,可動用現金約21億港元,不包括娛樂場備用現金,未提取循環信貸額約20億港元。惠譽指出,若再融資缺乏實質進展,可能進一步調整評級。此前穆迪亦已調低澳博評級,反映盈利、現金流及去槓桿速度同受關注。惠譽並把今年澳門博彩收入增長預測由5%下調至1%。惠譽指澳門博彩收入增長放緩,加上公司市場份額轉弱,持續影響現金流;上葡京的裝修亦影響部分營運。(編輯部)



 下載APP
