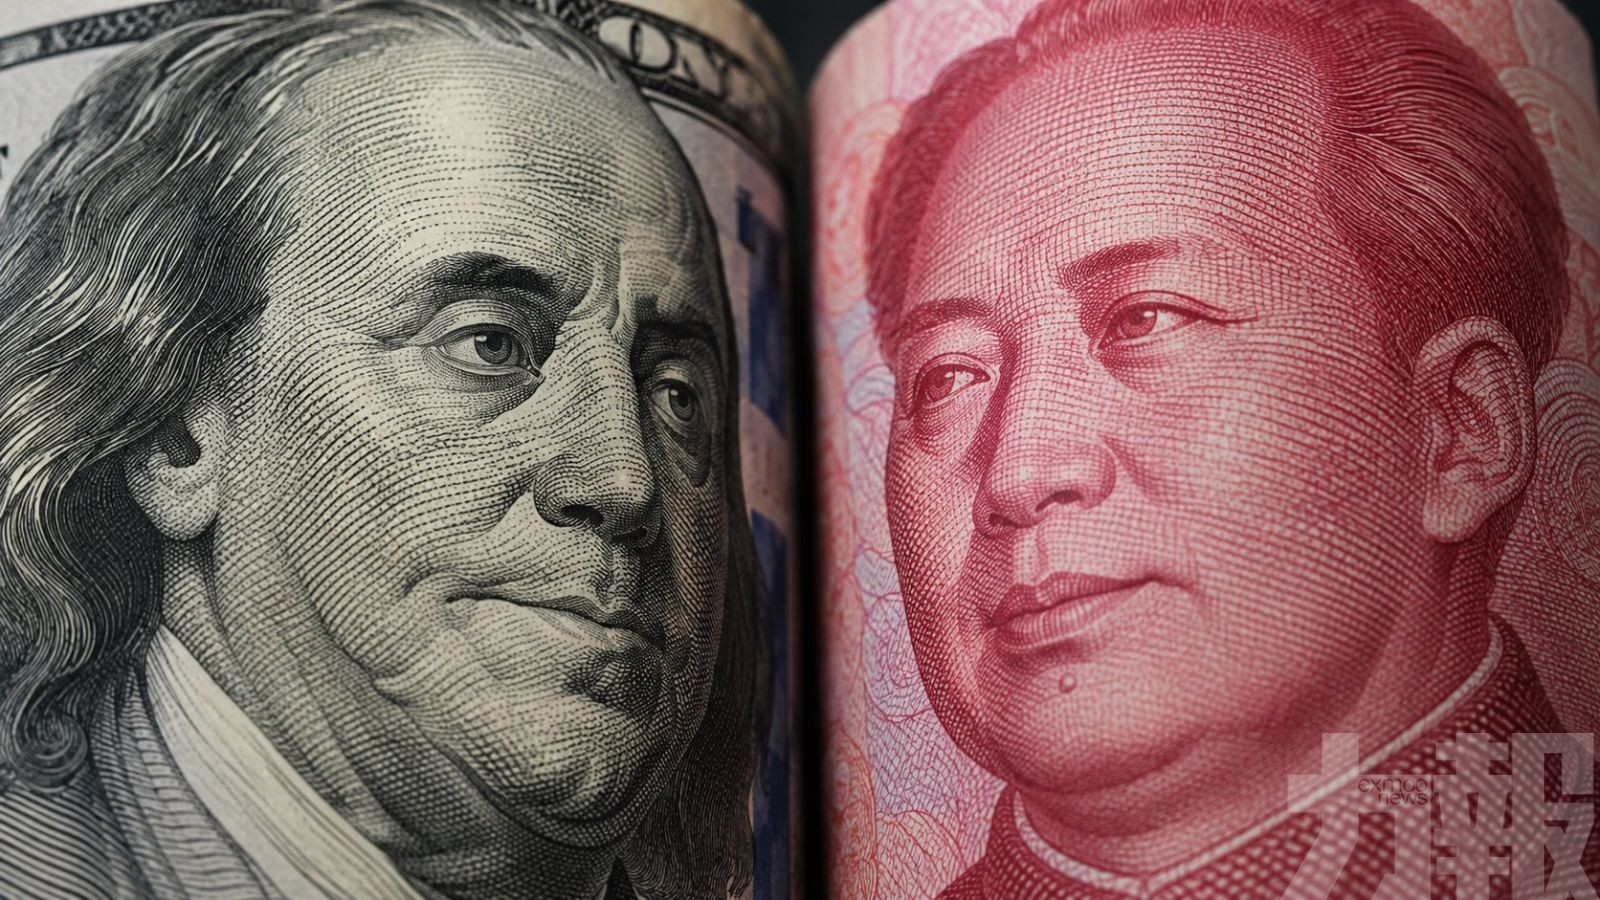
美聯儲9月16日加息25個基點後,人民幣兌美元未如傳統利率邏輯般轉弱,反而持續升值。9月18日在岸人民幣開市即升破6.70關口,盤中一度升至6.6853,為2022年6月以來最強水平;16時30分官方收市價報6.6973,亦創逾3年高位。
一般而言,美國加息會推高美元資產回報,擴大中美利差,對非美元貨幣構成壓力。但今次人民幣走勢相反,市場人士認為,短期企業結匯需求強勁、中間價持續釋放偏強信號,加上近期跨境資金流入等因素,共同抵銷利差擴大的影響。
中國外匯交易中心數據顯示,美元兌人民幣中間價由9月15日的6.7670,逐步降至9月18日的6.7521,人民幣連續多個交易日獲較強定價支持。9月17日加息決議落地後,中間價仍上調48個基點至6.7580,顯示官方定價未跟隨美元利率上升而明顯轉弱。
財新引述市場人士指出,近期出口企業及其他市場主體的結匯盤較強,形成實際美元賣盤。當人民幣接近關鍵價位後,部分原本等待更好價格的企業加快結匯,進一步推動人民幣升值。外匯市場的供求因素因此在短期內蓋過利差變化。
人民幣今年以來亦呈現與傳統美元周期不同的走勢。即使美債殖利率維持高位,中美長端利差明顯擴大,人民幣仍保持偏強。市場分析認為,經常項目順差、出口企業美元收入回流,以及跨境資金流動改善,均對人民幣形成支撐。
結匯盤支撐人民幣
不過,利差因素仍未完全消失。若美聯儲後續繼續加息,美國短期利率和國債殖利率再次上升,而中國貨幣政策維持相對寬鬆,中美利差可能進一步擴大,屆時仍會對人民幣構成一定壓力。人民幣後續走勢仍將取決於美元、資金流向、企業結售匯和國內經濟基本面等多重因素。
今年以來人民幣兌美元已累計升值,與美國長端利率上升並行。部分分析指出,匯率與中美利差之間的關係較過往減弱,市場更加重視實際外匯供求、國際收支及企業結匯行為。8月銀行結售匯數據亦顯示外匯資金流入情況較前改善。
中國實行以市場供求為基礎、參考一籃子貨幣進行調節的有管理浮動匯率制度。每日中間價會影響在岸人民幣交易區間,當中間價持續偏強時,市場往往把它解讀為穩定匯率預期的政策信號。近期中間價連續調升,對人民幣短線表現形成支撐。
人民幣升值亦受到外貿順差和企業季節性結匯支持。出口企業收到美元貨款後,可選擇持有外幣或結匯成人民幣;當市場預期人民幣偏強時,企業可能提前結匯,增加美元供應,形成進一步推高人民幣的短期力量。
離岸市場走勢同樣偏強,在岸與離岸價差維持有限,顯示升值並非只由境內定價帶動。市場將繼續觀察美聯儲後續加息節奏,以及中國經濟數據、資本流動和外貿表現,判斷人民幣能否維持目前強勢。(編輯部)


 下載APP
